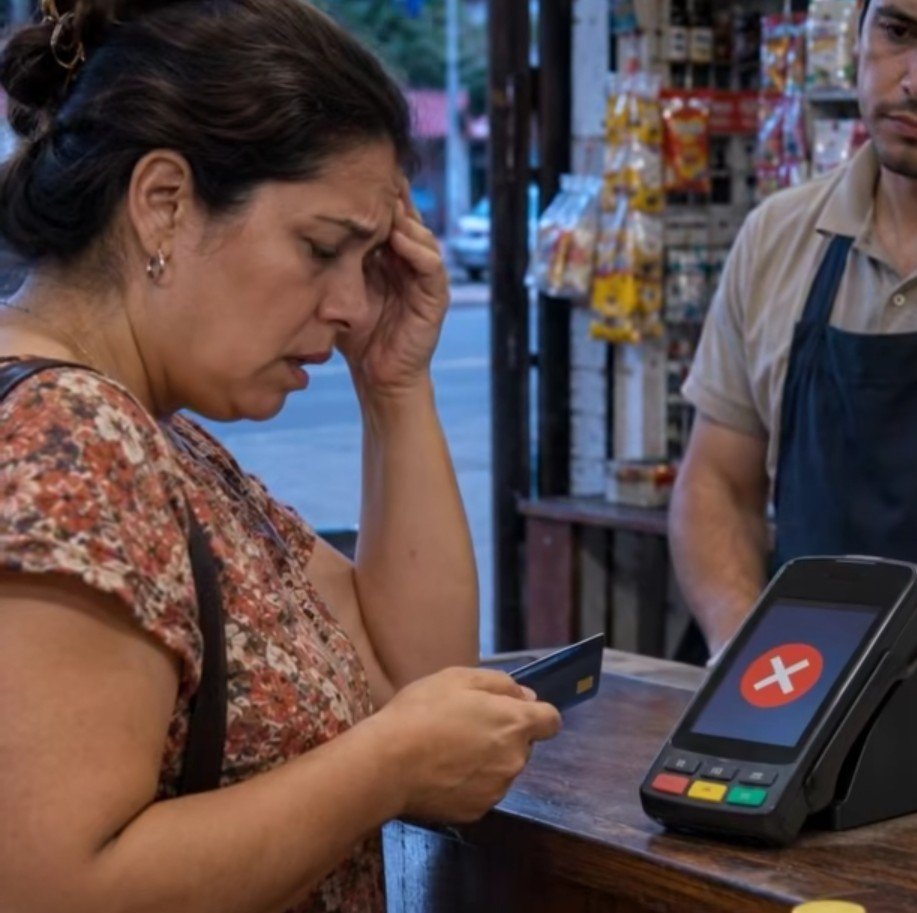
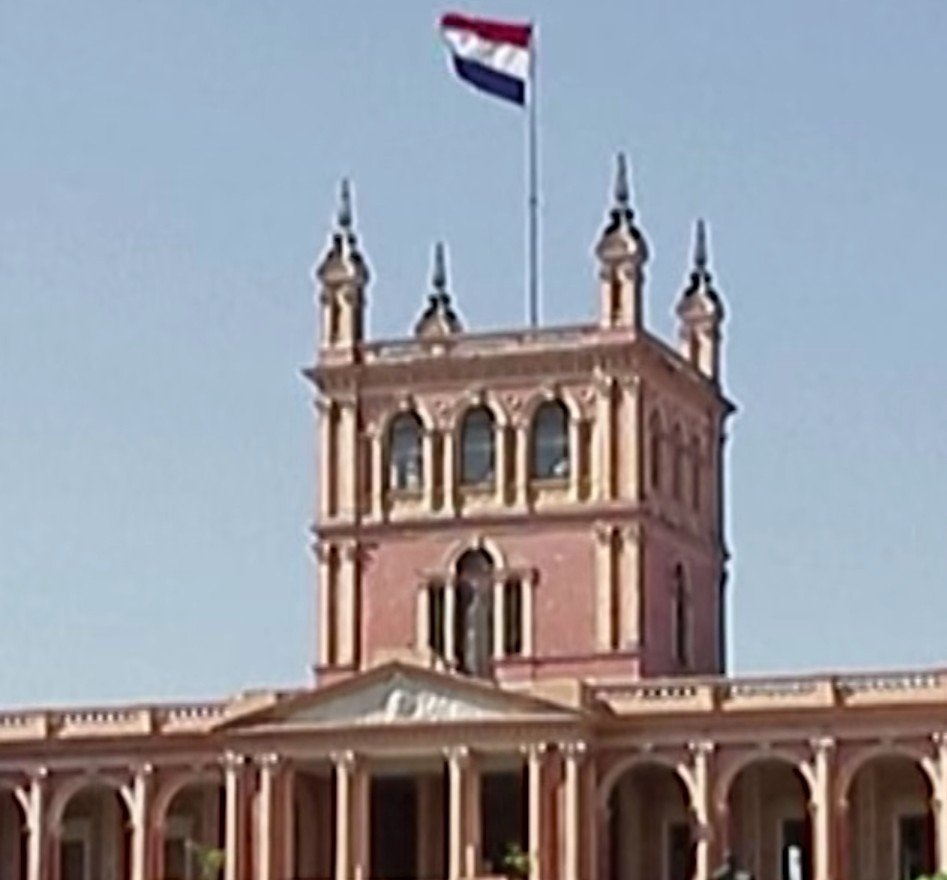
شهدت جمهورية باراغواي مؤخراً أزمة مالية ومجتمعية حادة إثر انهيار وتوقف عمليات أكبر بنك رقمي في البلاد (بنك « أوينو »)، وهو ما أسفر عن تجميد حسابات وحجز مدخرات ومعاشات نحو 3 ملايين مواطن، أي ما يعادل تقريباً 60% من البالغين في الدولة. وقد دفعت هذه الصدمة المفاجئة آلاف المواطنين إلى الشوارع احتجاجاً على ضياع سيولتهم ومدخراتهم، بينما تداعت المنظومة الرقابية برحيل رئيس البنك المركزي وتوقيف ثمانية من كبار المسؤولين التنفيذيين والمؤسسين للبنك على ذمة التحقيقات.
هذه الأزمة ليست مجرد عطل تقني عرضي أو حادثة معزولة، بل تشكل نموذجاً تجريبياً حياً للتداعيات العميقة لاعتماد الأنظمة المصرفية الرقمية المركزية الكاملة، وتطرح أسئلة مصيرية حول مستقبل الاستقلال المالي للأفراد في ظل التوجه العالمي المحموم نحو تقليص التداول النقدي (الكاش).و
تؤكد أزمة « أوينو » العيوب الهيكلية الكلاسيكية للأنظمة المصرفية الحديثة القائمة على الاحتياطي الجزئي، حيث تُدار الأموال الرقمية كـ « وعود بالدفع » وليست أصولاً مادية سيادية يمتلكها المودع فعلياً. وعندما يغيب الغطاء الصلب والأصول الحقيقية ، يصبح النظام بأكمله عُرضة للانهيار الفجائي بمجرد حدوث أزمات سيولة، أو سوء إدارة، أو فساد إداري، لتتحول أموال ملايين البشر إلى أرقام مجمدة خلف شاشات سوداء بضغطة زر.
فماهي مخاطر الإلغاء القسري للنقود الورقية (الكاش):
تتطابق هذه الواقعة مع التحذيرات المستمرة التي يطلقها خبراء الاقتصاد النقدي ضد الاندفاع نحو « المجتمعات غير النقدية » . وإن محاربة النقد اليدوي وتقييد التعاملات النقدية المباشرة لا يعكسان بالضرورة تطوراً تكنولوجياً حميداً، بل يسلبان الأفراد آخر خط دفاع وملاذ آمن للاستقلال المالي. فعندما يصبح المجتمع رهينة لمنظومة رقمية مركزية واحدة، يفقد الإنسان السيطرة المباشرة على لقمة عيشه وأبسط احتياجاته اليومية في حال توقف الأنظمة.و
كشف الاستقال السريع لرئيس البنك المركزي في باراغواي وعلاقته الوثيقة بالبنك المهار عن عمق التشابك بين مصالح النافذين في القطاع المالي والمؤسسات الرقابية، وهو ما يثبت أن غياب الرقابة المستقلة الصارمة يترك المواطن العادي وحده في مواجهة عواقب جشع المؤسسات المالية وتهاويها.
ما هي السيناريوهات المتوقعة لمن يسير على نفس المنوال؟
إن الدول والأنظمة التي تسارع في فرض التحول الرقمي المصرفي الشامل دون توفير ضمانات صلبة وبدائل سيادية حقيقية، تواجه مخاطر استراتيجية كبرى يمكن إيجازها في الآتي:
فقدان الثقة المنهجية في القطاع المصرفي:
عندما يدرك المودعون أن مدخرات عمرهم المعيشية ومستقبل أسرهم معرض للتجميد في أي لحظة بسبب أخطاء إدارية أو تقنية، فإن النتيجة الحتمية هي الهروب التدريجي من المنظومة المصرفية الرسمية، والعودة إلى الادخار في الأصول الحقيقية الملموسة والملاذات الآمنة خارج البنوك.
حيث
تعتمد الاقتصادات الحديثة على سرعة وسلاسة دوران السيولة. وتوقف بنك رئيسي رقمي يعني شلل آلاف الأنشطة التجارية الصغيرة، وعجز الأسر عن تأمين أبسط متطلبات المعيشة، مما ينذر باضطرابات اجتماعية واسعة واهتزاز السلم الأهلي، تماماً كما جرى في شوارع أسونسيون.مما يؤدي إلى
تآكل الخصوصية والحرية الفردية،و التحول نحو النقد الرقمي المركزي الذي يمنح الجهات المركزية والبيروقراطية قدرة مطلقة على مراقبة وتتبع وتوجيه كل قرش ينفقه المواطن، وصولاً إلى إمكانية تقييد الإنفاق أو تجميده بناءً على قرارات إدارية بحتة، وهو ما يحول المواطن من متعامل حر إلى رهينة اقتصادية تامة.و
ما حدث في باراغواي ليس حدثاً عابراً في جغرافيا أمريكا اللاتينية، بل هو إنذار مبكر لكل الدول والاقتصادات التي تندفع عمياء نحو إلغاء النقد الورقي والاعتماد الكلي على البنوك الرقمية المركزية.
الدرس المستفاد بوضوح ساطع هو أن السيادة المالية الحقيقية تبدأ بالاحتفاظ بأدوات تحكم ذاتية وأصول مصلبة لا تحتاج إلى إذن من خوارزميات بنك أو موظف خلف شاشة. وإن حماية المجتمعات تتطلب إعادة الاعتبار لقيمة المال الحقيقي، وموازنة مسار الرقمنة بضمانات صارمة تحمي حقوق المودعين وتمنع تحويلهم إلى رهائن لنظام مالي هش بطبيعته.